

Mensualité, remboursement anticipé ou refinancement ?
Chaque calcul répond à un besoin : emprunter, rembourser plus vite ou changer de prêt.
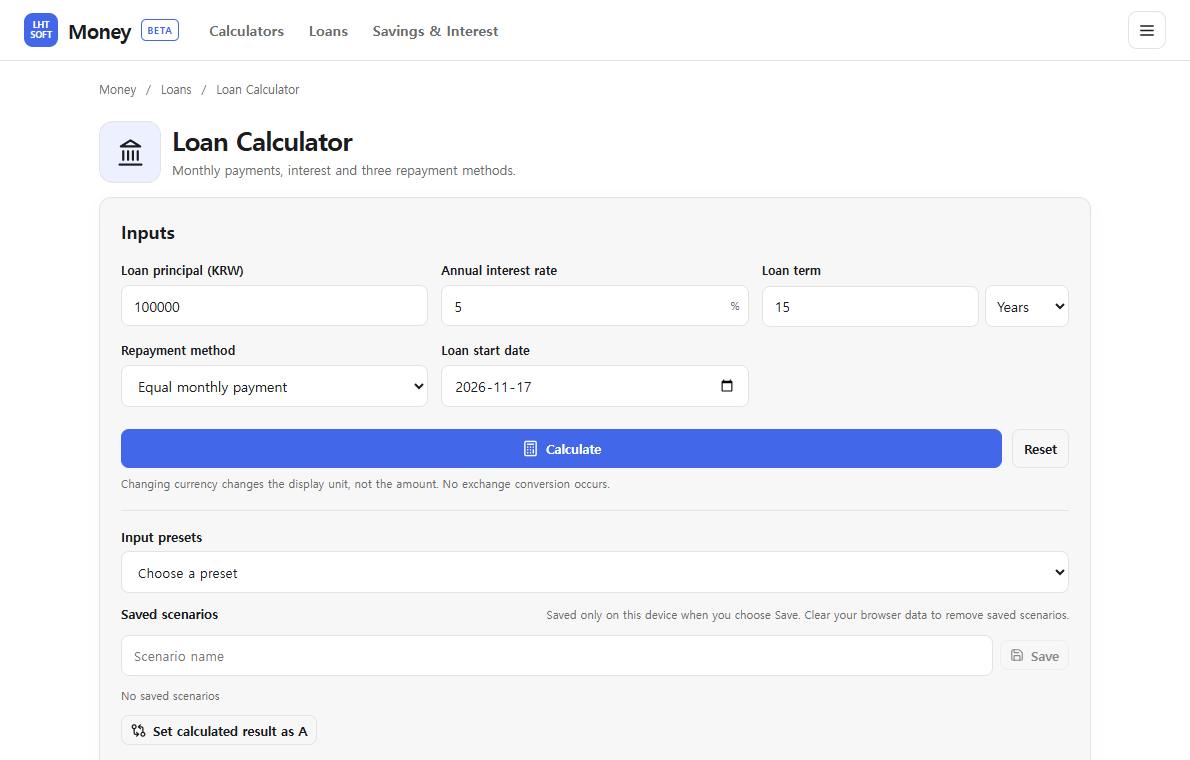
Étape 1
Pour un nouveau prêt, saisissez capital, taux et durée afin de voir mensualité et intérêts.
Étape 2
Pour un prêt existant, comparez les versements supplémentaires et les intérêts économisés.
Étape 3
Pour refinancer, ajoutez les frais, le capital restant dû et la nouvelle durée.
Étape 4
Comparez à la fois les mensualités et le coût total des différentes options.
Exemple concret
Prenez un prêt fictif de 20 000 unités sur 36 mois : gardez le capital et la durée constants pour comparer les mensualités et les intérêts. Ajoutez les frais en cas de refinancement.
Erreur fréquente à éviter
Une mensualité plus basse obtenue par un allongement du prêt peut augmenter son coût total.
Comment vérifier le résultat
Comparez mensualité, date de fin, intérêts cumulés et frais sur la même base.