

Comparer les scénarios d’intérêts composés
Une projection aide à planifier l’épargne, sans garantir les rendements futurs.
Étape 1
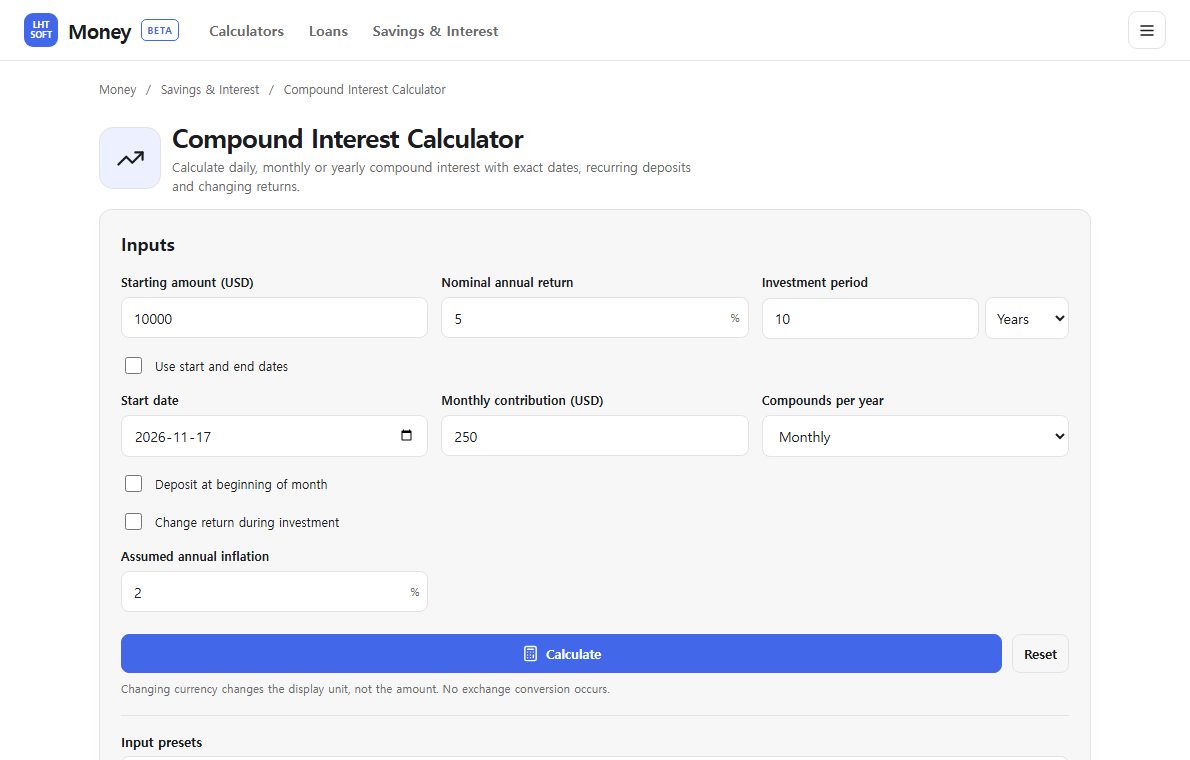
Notez capital initial, versements réguliers, durée et fréquence de capitalisation.
Étape 2
Comparez une épargne sans apport avec des versements mensuels réalistes.
Étape 3
Testez des rendements prudents, moyens et élevés en tenant compte de l’inflation.
Étape 4
Examinez les frais, impôts et restrictions de retrait du produit envisagé.
Exemple concret
Imaginez 100 versés chaque mois pendant dix ans, puis comparez les résultats hypothétiques avec des rendements de 3 %, 5 % et 7 % par an.
Erreur fréquente à éviter
Un rendement élevé ne doit jamais être considéré comme garanti pendant dix ans.
Comment vérifier le résultat
Distinguez versements et gains, et tenez compte des frais, impôts et de l’inflation.