

Ngân sách thế chấp không chỉ có gốc và lãi
Chi phí nhà ở còn bao gồm thuế, bảo hiểm, phí quản lý và bảo trì.
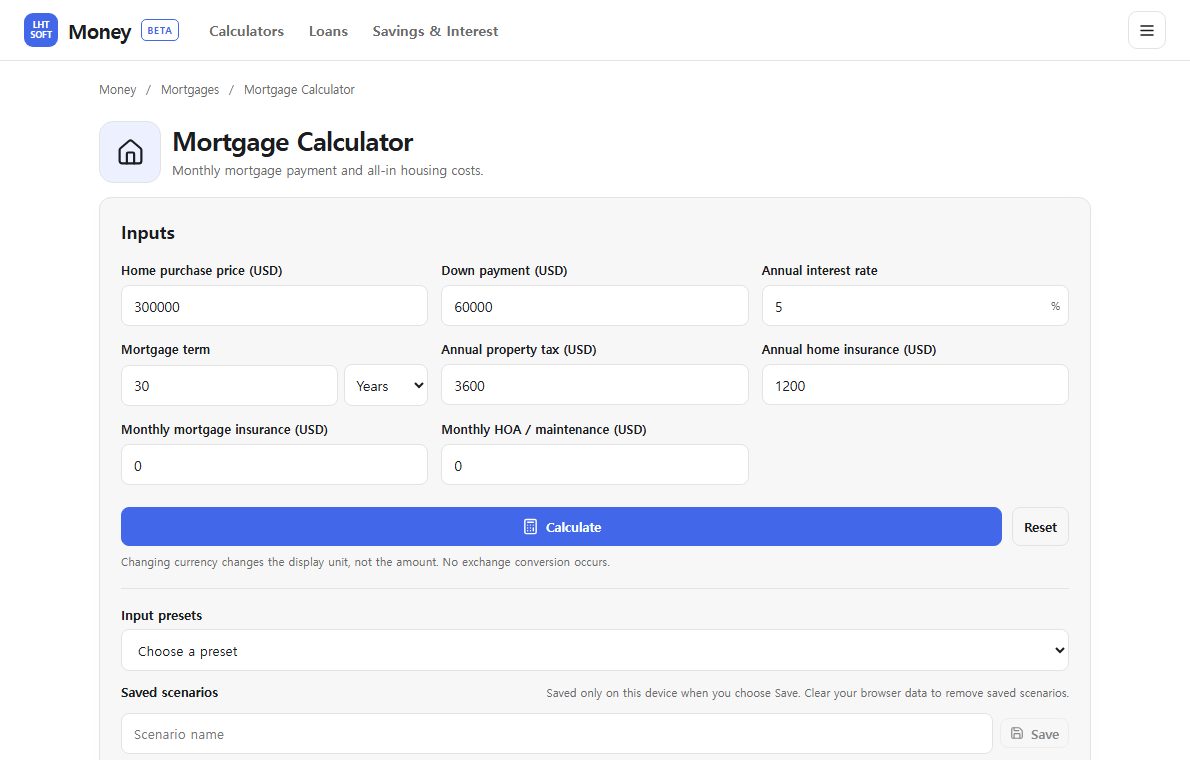
Bước 1
Nhập giá nhà, tiền trả trước, lãi suất và kỳ hạn để tính khoản trả cơ bản.
Bước 2
Cộng thêm thuế nhà, bảo hiểm và các phí định kỳ liên quan.
Bước 3
Thử giả định lãi suất cao hơn hoặc phát sinh sửa chữa.
Bước 4
Kiểm tra quỹ dự phòng còn lại sau khi trả trước và chi phí ban đầu.
Ví dụ thực tế
Ngay cả khi trả khoản vay mua nhà 15 triệu đồng mỗi tháng, thuế, bảo hiểm và phí quản lý vẫn làm tổng chi phí nhà ở cao hơn.
Lỗi cần tránh
Bỏ qua nguy cơ tăng lãi suất hoặc sửa chữa sẽ khiến ngân sách bị đánh giá thấp.
Cách kiểm tra kết quả
So sánh nhiều lãi suất, tiền trả trước và giữ quỹ dự phòng khẩn cấp.