

주택담보대출 월 부담액, 원리금만 보면 부족합니다
주택담보대출 월 원리금은 주거비의 일부에 불과합니다. 비슷한 대출금이라도 재산세, 보험, 관리비, 유지보수 비용 때문에 실제 생활비 부담이 달라질 수 있습니다.
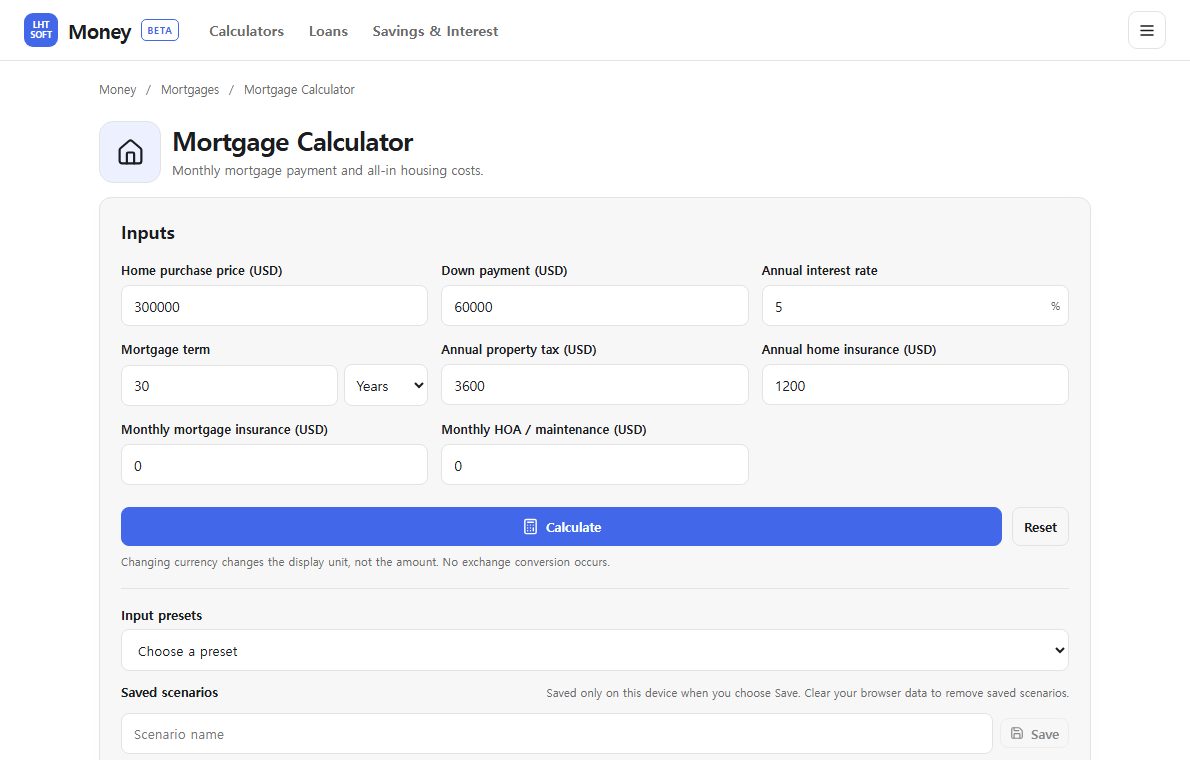
대출 조건부터 입력
매매가, 계약금·자기자본, 금리, 기간을 입력하세요. 광고 금리와 실제 적용 금리를 구별하고 고정금리인지 변동금리인지 확인하세요. 기간이 길면 월 납입금은 줄어도 총이자는 커질 수 있습니다.
대출 밖의 비용 더하기
재산 관련 세금, 주택 보험, 필요한 경우 대출 보험과 정기 관리비를 반영하세요. 계산기에 없는 유지보수비와 공과금은 별도의 생활비 예산에 넣으세요.
조건이 나빠졌을 때도 계산
금리가 높아지거나 자기자본을 늘리는 상황, 대출 기간을 바꾸는 경우를 비교하세요. 예상치 못한 수리비가 발생해도 감당할 수 있는지 검토하세요.
초기 비용과 현금 여력 비교
계약·등기 등의 초기 비용과 계약 후 남는 비상자금을 함께 확인하세요. 계산에 사용한 숫자가 실제 견적인지 추정인지 구분해 기록하면 좋습니다.